【企業研究】Grafana Labsとは何者か ── “みんなが使ってる画面”の会社が、日本に黒船として来た理由
INDEX
学長トミオ
オブザーバビリティの企業研究、これで4本目や。Datadog、New Relic、PagerDutyと来て、最後に残っとったのがこの会社。Grafana Labs(グラファナ・ラボ)や。
この会社、外資IT営業の間ではまだ知名度が高いとは言えん。せやけどエンジニアに聞いてみ。「Grafana? ああ、うちのダッシュボード、あれやで」って返ってくる確率がめちゃくちゃ高い。オープンソースで配ってるから、世界中の運用現場のモニターに、この会社の画面が映っとる。売る前から、使われとる。これがこの会社の一番の特徴や。
その会社が2025年の11月に日本法人を作って、「オブザーバビリティ新時代の黒船」を名乗って上陸してきた。ワイの見立てはこうや。「Datadogが”幅”で、New Relicが”チーム”で攻めるなら、Grafanaは”値段”と”オープン”で殴り込む」。この見立てが構造として合うてるんかどうか、黒田さんに確かめてもらう。
先に一言だけ。このChallengers Academyの運営元は、外資IT特化の人材エージェント・チャレンジャーベース株式会社や。ワイはその会社の社長で、このAcademyの学長や。この記事はGrafana Labsから何かをもろて書いとるもんやない。公開情報だけで、構造を読み解いてる。ほな黒田さん、頼んます。
\ この記事の検証担当 /
黒田 Challengers Academy 企業研究担当
外資ITの現場から経営の近くまでをひと通り経験し、いまは一歩引いて業界全体を見ています。会社を宣伝文句ではなく、構造で読み解くのが役回りです。今回は、学長トミオの「値段とオープンで殴り込む」という見立てを、公開情報に照らして確かめます。
1. まず、どういう会社か ── 「画面」を先に取った会社
黒田です。学長の見立てを検証する前に、Grafana Labsという会社の成り立ちを押さえておきます。ここを飛ばすと、この会社の売り方が理解できません。
Grafana Labsは2014年創業、本社はニューヨークですが、社員は40か国以上に散らばる完全リモートの会社です。事業の核は、オープンソースのダッシュボード・可視化ツール「Grafana」と、それを軸に組み上げた商用サービス「Grafana Cloud」。もともとGrafanaは、創業者の一人が個人プロジェクトとして公開したツールで、システムのメトリクス(数値の推移)を折れ線グラフで見せる、というただそれだけの用途で世界中の運用現場に広まりました。
重要なのは順序です。多くの外資ITは「まず売り、それから使われる」。Grafana Labsは逆で、「まず使われ、その一部が買う」。同社の公表値では、Grafanaのユーザーは数千万人規模、一方で有償の顧客数は7,000社超(2025年9月時点)。使っている人の圧倒的多数は無料のオープンソース版で、そのごく一部が商用版に上がってくる。これがビジネスの骨格です。
数字も見ておきます。年間経常収益(ARR)は2024年8月に2.5億ドル超、2025年9月には4億ドルを突破しました。約1年で6割伸びた計算です。資金面では2026年初頭にシリーズEを実施し、複数の報道で評価額は約90億ドルとされています(同社の公式プレスは確認できず、報道ベースの数字として扱います)。ガートナーのマジック・クアドラント(オブザーバビリティ・プラットフォーム部門)では2025年・2026年ともリーダーに位置づけられ、「ビジョンの完全性」軸では最も右に置かれています。
規模感で言えば、Datadogが公開企業としてARR30億ドル台に達しているのに対し、Grafana Labsは非公開でその1割強。ただし成長率と、後述する「入口の広さ」がまったく違う。この差をどう読むかが、この記事の主題です。
2. 何を売っているのか ── 「オープン」と「値段」の商売の構造
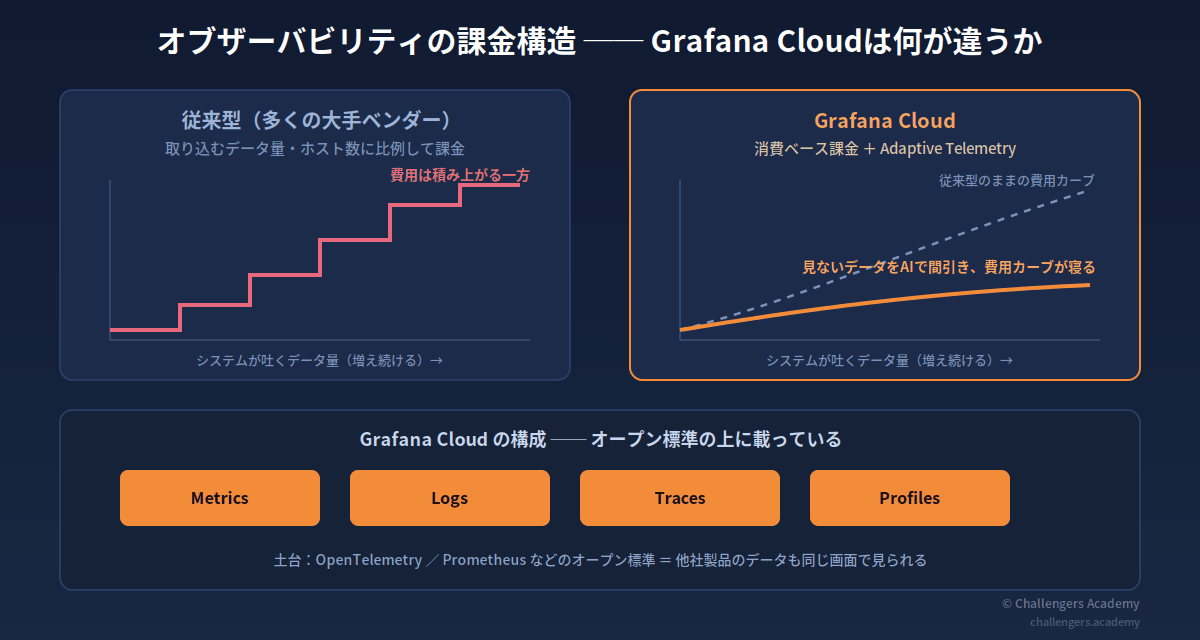
学長は「値段とオープン」と言いました。順に構造を見ます。
2-1. オープンであること=「他社のデータも見られる」
Grafana Cloudは、メトリクス・ログ・トレース・プロファイルという4種類のテレメトリ(システムが吐き出す観測データ)を一つの画面で見せるプラットフォームです。ここまでは、DatadogやNew Relicと同じ土俵に見えます。
違うのは、データの入口です。Grafanaはもともと「100種類以上のデータソースにつながる可視化ツール」として広まったため、他社製品のデータもGrafanaの画面に映せるのが当たり前になっています。同社はOpenTelemetryやPrometheusといったオープン標準の主要な貢献企業でもあり、「うちのエージェントを入れないと見えません」という設計を取っていません。
営業の言葉に翻訳すると、こうなります。競合が「全部うちに乗り換えてください」と言うところを、Grafanaは「今のものは残したまま、まずダッシュボードだけうちにしませんか」と言える。導入の入口が小さく、置き換えの心理的な壁が低い。学長の言う「オープンで殴り込む」の実体は、この入口の設計にあります。
2-2. 値段であること=「取り込む量ではなく、使う量で払う」
もう一つの軸が課金の考え方です。オブザーバビリティは、クラウドとマイクロサービスの普及でシステムが吐くデータ量が爆発し、監視の請求額が経営課題になっている領域です。多くのベンダーは取り込んだデータ量やホスト数に比例して課金するため、システムが育つほど費用が積み上がります。
Grafana Labsはここに、Adaptive Telemetryという仕組みをぶつけています。取り込んだメトリクス・ログ・トレース・プロファイルのうち、実際には誰も見ていないもの、価値の低いものをAIで判定して集約・間引きし、保存量そのものを減らす。日本法人の加賀美正篤氏(副社長執行役員 GTMカントリーリーダー)は業界誌のインタビューで、他社製品と比べて年間費用を半分程度に抑えられるケースもあると述べています。
つまりこの会社は、「もっと多くを見せます」ではなく「同じものを、より安く見せます」を正面から売っている。オブザーバビリティ市場でこの立ち位置を取っている大手は、ほかにいません。学長の見立ての「値段」の部分は、単なる安売りではなく、課金モデルの設計思想そのものが競合と逆を向いている、という構造として裏が取れます。
2-3. 2026年に足したもの ── AIが「運用する」側と、AIが「観測される」側
留保も付けておきます。「安くてオープン」だけで走る会社なら、いずれ大手に機能で追い抜かれます。同社は2026年に入ってAIに手を打っていますが、方向が二つあり、営業の現場でも混同されやすいので分けて見ます。
一つ目は、AIに運用させる方向です。自然言語でシステムに質問し、ダッシュボードやクエリを作らせ、障害の原因候補と次の手順を出させる。4月のGrafana 13でアシスタント機能を大きく広げ、7月には調査・原因分析・修復の自動化を担う機能群を一斉に正式提供しました。設計の特徴は「専用画面を開かせない」ことで、SlackやMicrosoft Teams、コマンドライン、ClaudeやCopilotのようなAIエージェントからも同じ機能を呼べます。オブザーバビリティは問い合わせ言語を書けるかどうかで使いこなせる人が決まる世界でしたが、その学習コストを飛ばしにいっている。ただし、このアシスタント本体はGrafana Cloudの商用機能で、オープンソースではありません。OSS側にはAIエージェントからデータを呼ぶための接続口が用意されている。「AIは商用、つなぎ口はオープン」という線引きです。
二つ目は、AIそのものを観測する方向です。本番環境で動くLLMやAIエージェントの会話、ツール呼び出し、応答時間、コスト、出力品質を可視化し、エージェントの判断を一つずつたどれるようにする。同社はこれをAgent Observabilityとして2026年に打ち出しました。従来のオブザーバビリティが「ソフトウェアを正常に保つ」ためのものだったのに対し、こちらは「不確実なAIを本番に出すための判断材料を返す」仕組みです。
構造として何が起きたか。「人が見る画面」で勝った会社が、「AIが見る画面」と「AIを見る画面」の両方を取りにいっている。前者はDatadogも同じ方向を向いており、真っ向勝負です。後者は少し性質が違います。観測対象そのものが世の中に増えている領域なので、既存の監視予算の取り合いではなく、AI開発の予算という別の財布から入れる。入口がオープン標準であることは変わらないので、この会社の一貫した武器である「入口の設計」が、AI時代にもそのまま効いている、という読みになります。
3. 日本市場での読み ── 黒船は、どこに船を着けたか
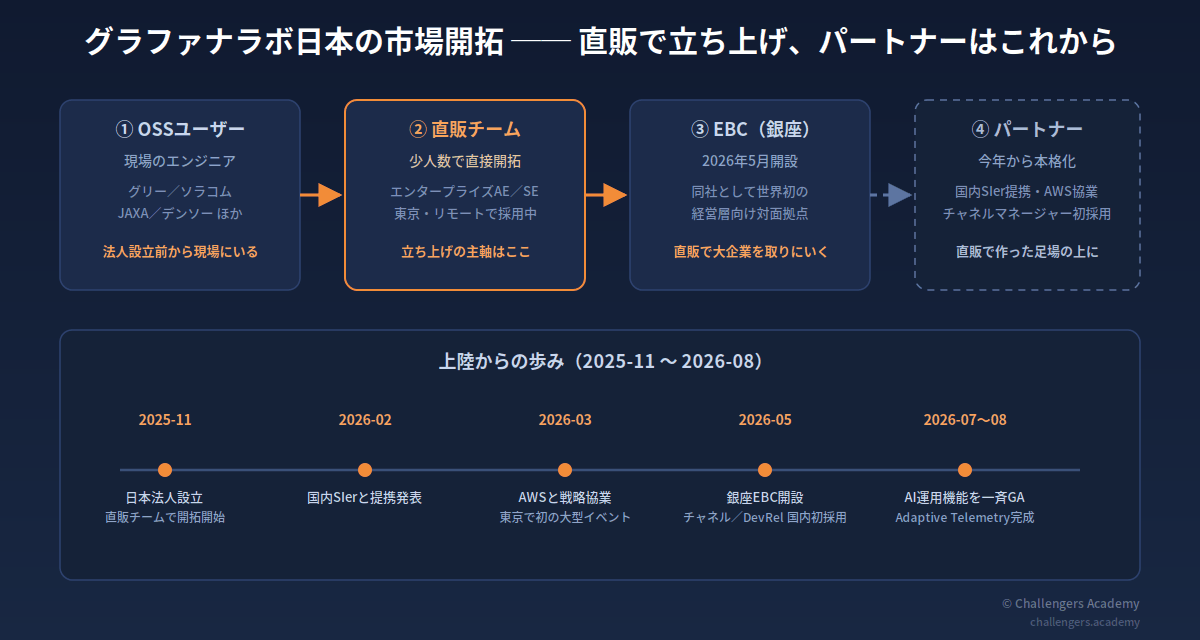
日本法人「グラファナラボ日本合同会社」の設立は2025年11月12日。設立発表会でCEOのRaj Dutt氏と並んで登壇した加賀美氏は、同社を「オブザーバビリティ新時代の黒船」と位置づけ、ベンダー中立なオープンプラットフォーム、利便性とコスト削減の両立、ローカリゼーションの加速の3本柱を掲げました。以降の動きを追うと、日本のGTM(市場開拓)の設計が見えてきます。
まず、入口はすでにあった。グリーはモバイルゲームの運用で10年にわたりGrafanaを使い続け、ソラコムはIoTデータの可視化サービスの基盤にGrafanaを組み込み、JAXAは月面探査機のテレメトリ可視化に、デンソーは世界100拠点超のIoTデータの一元可視化に使っている。日本法人ができる前から、日本の現場にGrafanaの画面はあった。日本法人の仕事は「ゼロから売る」ではなく、「すでに使っている人に、商用版に上がる理由を渡す」ことです。
次に、売り方は直販で立ち上げ、パートナーはこれから。設立から半年で国内SIer(Dirbato)との提携やAWSとの5年の戦略的協業を発表しているため、外からはパートナー主導に見えます(この記事の初稿でも、私はそう読みました)。しかし実際の順序は逆で、日本法人は自社の営業チームが直接顧客を開拓するところから始めています。東京・リモート勤務のエンタープライズAEやソリューションエンジニアの募集が先に走り、2026年5月に日本初のチャネルマネージャー(パートナー営業)を採用したのは、直販で足場を作ったうえで、パートナー経由の販路を今年から本格的に組み立てる段階に入った、ということです。同じ5月に銀座へ同社として世界初のエグゼクティブ・ブリーフィング・センターを開設していますが、少人数の立ち上げ期に経営層向けの対面拠点を先に置いたところにも、直販で大企業を取りにいく姿勢が出ています。
そして、日本市場の相性を数字で確かめている。同社が2026年2月に実施した国内の小規模調査(108名)では、オブザーバビリティで「コスト重視」と答えた回答者が8割超、OpenTelemetryを使っている回答者が7割超、OSSライセンスの利用が7割弱と、同社の売り方と噛み合う結果が出ています。自社調査ですから割り引いて読む必要はありますが、「日本の運用現場は、コストに敏感で、オープン標準に慣れている」という仮説を立ててから上陸してきたことは読み取れます。
4. 外資IT営業から見た構造 ── どんな売り方をする会社なのか
ここからが、この記事を読んでいる方の関心の本丸だと思います。この会社の営業は、何を、誰に、どう売るのか。公開情報から読める範囲で構造を示します。
第一に、主戦場は「置き換え」と「コスト削減提案」です。売り先の多くは、すでに何らかの監視・オブザーバビリティ製品を入れていて、その請求額に悩んでいる企業。だからGrafanaの営業は「新しいことができます」ではなく、「今と同じ観測を、この価格で」を数字で示す仕事になります。当然、相手側の現行の請求構造とデータ量を理解できないと話になりません。技術寄りのバリューセリングです。
第二に、味方が最初から現場にいる。オープンソース版を使っているエンジニアが社内にいれば、商用版の話は「知らない製品の売り込み」ではなく「いつも使っているあれの、上位版」として通ります。営業がSDRからのリードを待つのではなく、OSSの利用状況そのものがリードになる。ボトムアップで入って、経理や情報システム部門にトップダウンで決めさせる、という動き方が構造的に求められます。
第三に、立ち上げ期の外資であること。日本法人設立からまだ1年経っておらず、直販とパートナーの分担、担当領域の線引き、日本語化のペースは、いままさに決まっている最中です。この段階の外資に入る判断軸については、Gleanの企業研究で少し触れました。制度が整った大手にはない裁量と、整っていないことによる負荷が、同時に来る。ここは向き不向きがはっきり分かれる点なので、学長に締めてもらいます。
第四に、この会社にとっての売り先が一つ増えたことです。Grafanaがオープンソース経由で入り込んできた相手は、主にインフラ・SRE・運用部門でした。APM発祥のNew Relicのように、はじめから開発部門やCTO配下を相手にしてきたベンダーとは、ここが違います。Agent Observabilityの相手は、AIエージェントを本番投入しようとしている組織で、開発部門のこともあれば、新設のAI推進組織のこともある。Grafanaにとっては新しい入口です。ここでは「今と同じ観測を、この価格で」というコスト削減の会話は効かない代わりに、「本番に出す前に品質とコストを説明できる状態を作る」という別の論点で入れる。つまりこの会社の営業は、コスト削減の会話とAI投資の会話という、社内の別の人・別の予算に向けた二枚のカードを持ち始めています。ただし後者は市場そのものがまだ若く、予算が固まっていない企業も多い。少人数の立ち上げ期に、どちらを先に握るかは、実際の優先順位の問題になります。
なお、DatadogやNew Relicと「どちらが優れているか」には、この記事では踏み込みません。両社の企業研究で書いた通り、Datadogは製品の幅で、New Relicはチームで攻める設計を取っており、Grafana Labsは入口の広さと課金設計で攻めている。攻め方が違う会社を並べているだけで、優劣ではありません。
学長の見立て「値段とオープンで殴り込む」は、課金モデルの設計思想と、オープン標準を軸にした入口の設計という2つの構造で裏づけられました。付け加えるなら、「殴り込む」というより「すでに中にいる」会社です。以上、黒田でした。
学長トミオ
黒田さん、おおきに。「殴り込む」やのうて「すでに中にいる」。これは効いたわ。ワイの見立てより一段深い。
ほんで、キミに向いとるかどうかの話や。この会社の営業は「うちの製品はすごい」を語る仕事やない。相手の請求書とデータの流れを読んで、「同じもんを、この値段で見せます」を数字で証明する仕事や。技術の話から逃げへん営業、現場のエンジニアと同じ言葉で喋れる営業、そういう自分に向いとる。逆に、整った制度とブランドの後ろ盾があるところで力を発揮したい自分には、いまはまだ向かん。日本法人は立ち上げ期で、線引きは自分で引く場面が多いはずや。
もう一つ。オブザーバビリティの4社(Datadog・New Relic・PagerDuty・Grafana)を全部読んだ自分なら、この市場の攻め方が全部違うことが分かったはずや。同じ市場でも、会社によって求められる営業が違う。これが企業研究をやる意味やで。
オブザーバビリティの会社に興味が湧いた、でも自分がどの攻め方に向いとるか分からん。それでええ。ワイに相談してくれ。うちの運営元のエージェント面談に繋ぐで。
学長トミオ
Happy Selling!
あわせて読みたい(オブザーバビリティの企業研究)
・【企業研究】Datadogとは何者か ── クラウドとAIを見張る、オブザーバビリティの会社
・New Relic企業研究|オブザーバビリティの最前線を走る会社を、外資IT営業の視点で解剖する
・【取材記事】New RelicのSDRに会ってきた ── チームで攻める、という外資の形
・【企業研究】PagerDutyとは何者か ── 障害対応の”呼び出し係”が、AIに指揮を執らせるまで
・外資ITのSDRは、3種類ある ── 階段型・壁型・波型、AEへの道は会社の型で決まる
最終検証日:2026-09-02(公開情報に基づく。数値は各社の公表値・報道時点のもの)
2026-09-17 更新:日本市場の営業体制について日本法人からご指摘をいただき、第3章を「直販で立ち上げ、パートナーはこれから」に修正しました(初稿ではパートナー主導と記述)。あわせて第2章のAIに関する記述を二方向に整理し、第4章に売り先の変化についての節を追加しています。